
Três categorias de produto representam 75,5% do crescimento previsto do mercado mundial de placas de circuito impresso (PCB) em 2026: placas com 18 ou mais camadas, placas de interligação de alta densidade (HDI) e substratos de encapsulamento de circuitos integrados (IC substrates). A DETUS Research calculou esta quota a partir da previsão da Prismark para o 1.º trimestre de 2026, que coloca o valor da produção mundial de PCB em 101,95 mil milhões de dólares em 2026, mais 18,8% do que os 85,84 mil milhões de dólares de 2025. Prevê-se que as placas convencionais de face simples, dupla face e de 4–6 camadas cresçam entre 3,1% e 4,3%, mantendo-se um mercado maduro e competitivo no preço.
Os números da Prismark são reproduzidos numa divulgação financeira de uma empresa em 2026. Uma previsão separada da TPCA/ITRI situa o mercado de 2026 em cerca de 105,2 mil milhões de dólares. Ambos os valores são previsões, não resultados anuais realizados, e não devem ser combinados numa média, porque a cobertura e os pressupostos podem ser diferentes.
Nota de âmbito — substratos de encapsulamento de IC: a Prismark inclui os substratos de encapsulamento de IC nos valores globais do mercado, pelo que a DETUS os mantém nos totais de mercado, na comparação por segmento e no cálculo dos 75,5% de crescimento. Ficam excluídos da análise central do artigo sobre o fabrico de PCB nuas (bare board) e da perspetiva de oferta de placas com 18+ camadas, porque servem o encapsulamento de semicondutores e seguem processos de fabrico diferentes. Os projetos de investimento em substratos só são referidos quando é necessário distinguir capacidade adjacente do fabrico de PCB. A diferença entre placas avançadas e convencionais explica por que razão alguns compradores ainda encontram placas standard a preços competitivos em 2026, enquanto outros enfrentam alocações de materiais, prazos de entrega mais longos e poucos fornecedores qualificados.
Estatísticas e dimensão do mercado da indústria de PCB em 2026
| Indicador | Valor mais recente | Como interpretar |
|---|---|---|
| Valor do mercado mundial de PCB | 101,95 mil milhões de US$ (previsão) | Estimativa da Prismark para 2026, não vendas realizadas |
| Crescimento do mercado mundial de PCB | +18,8% (previsão) | Crescimento em valor, não em unidades de PCB nem inflação de preços |
| Crescimento proveniente de 18+ camadas, HDI e substratos de IC | 75,5% do acréscimo previsto | Cálculo da DETUS com base numa única previsão consistente da Prismark |
| Valor de produção de PCB localizado na China continental | Quota prevista de 57,7% | Por localização da fábrica, não pela sede do produtor |
| Valor de produção de PCB localizado na Europa | Quota prevista de 2,1% | Previsão da Prismark para 2026, não uma contagem atual de fábricas |
| Book-to-bill de PCB na América do Norte, setembro | 1,77 | Rácio trimestral entre o valor das encomendas e o valor das expedições num inquérito |
| Encomendas de PCB na América do Norte, setembro | +229,4% em termos homólogos | Valor das encomendas, não placas fisicamente produzidas |
| Expedições de PCB na América do Norte, setembro | −6,4% em termos homólogos | Valor expedido nesse mês, não a produção do ano inteiro |
| Fabricantes europeus de PCB | 168 empresas / 182 unidades fabris | Recenseamento do final de 2025 publicado em 2026; não reflete o final de 2026 |
Fontes: números da Prismark citados num relatório de um emitente em 2026; Global Electronics Association, 26 de outubro de 2026; Data4PCB/in4ma, fevereiro de 2026.
Quantos fabricantes de PCB analisou a DETUS?
A DETUS analisou 7262 perfis de empresas e fornecedores provenientes de nove diretórios, associações e feiras do setor, abrangendo 75 países e territórios. Depois de normalizar os nomes das empresas, a investigação identificou 4207 perfis de empresa distintos. Analisou também unidades fabris declaradas pelos fabricantes, dados financeiros e preços publicados. Uma empresa pode constar de vários diretórios ou atuar como intermediário, montador ou fornecedor de materiais, pelo que estes números descrevem o alcance da investigação e não são uma contagem verificada de fábricas independentes de PCB.
| Camada da investigação | Observações recolhidas | O que a contagem mede |
|---|---|---|
| Perfis de empresas e fornecedores analisados | 7262 registos de empresas | Empresas do setor de PCB identificadas em nove diretórios, associações e feiras; algumas aparecem mais de uma vez |
| Perfis de empresa distintos | 4207 nomes | Empresas agrupadas por nome comercial normalizado; entidades jurídicas e subsidiárias não foram todas conciliadas de forma independente |
| Empresas presentes em várias fontes do setor | 1890 correspondências de nome | Nomes de empresas encontrados em pelo menos duas coleções de fontes; não são necessariamente entidades jurídicas distintas nem fábricas confirmadas de forma independente |
| Países e territórios representados | 75 | Países associados às empresas analisadas; não é uma auditoria completa da produção nos 75 mercados |
| Registos europeus de empresas e fornecedores | 1239 perfis em 33 geografias | Europa e países transcontinentais representados na investigação; não é uma contagem de fábricas ativas |
| Unidades e operações industriais analisadas | 149 localizações ou operações | Unidades descritas pelos fabricantes em 43 grupos empresariais ou marcas, incluindo alguns locais de montagem, históricos e planeados |
| Indicadores económicos e industriais analisados | 51 indicadores | Previsões do setor, resultados de fabricantes, preços de materiais, investimento e dados regionais, cada um interpretado no seu próprio âmbito |
| Conclusões preparadas para citação | 18 conclusões de investigação | Cálculos e observações documentadas suportados por evidência publicada do setor |
| Inquérito direto e normalizado de preços a fabricantes | Não realizado | O estudo avalia a economia do setor e os preços publicados; não pretende apresentar um ranking global original de preços baseado em orçamentos |
A investigação de empresas abrange PCB Directory, EIPC, TPCA, JPCA, KPCA Show, THPCA, IC-PCB Union, PCBLib e Assodel. As empresas presentes em vários diretórios foram comparadas por nome normalizado. Um registo num diretório, por si só, não prova que uma empresa detém uma fábrica.
As estimativas de dimensão do mercado e de produção regional não resultam da extrapolação dos 7262 registos de empresas. As comparações de mercado, tecnologia e região para 2026 provêm da série setorial da Prismark. O contributo da DETUS está na normalização, comparação, conciliação de fontes e cálculos derivados. Os inquéritos setoriais e os relatórios de empresas usam, cada um, as suas próprias populações reportadas separadamente.
Tendências do mercado de PCB: porque crescem mais depressa as placas avançadas
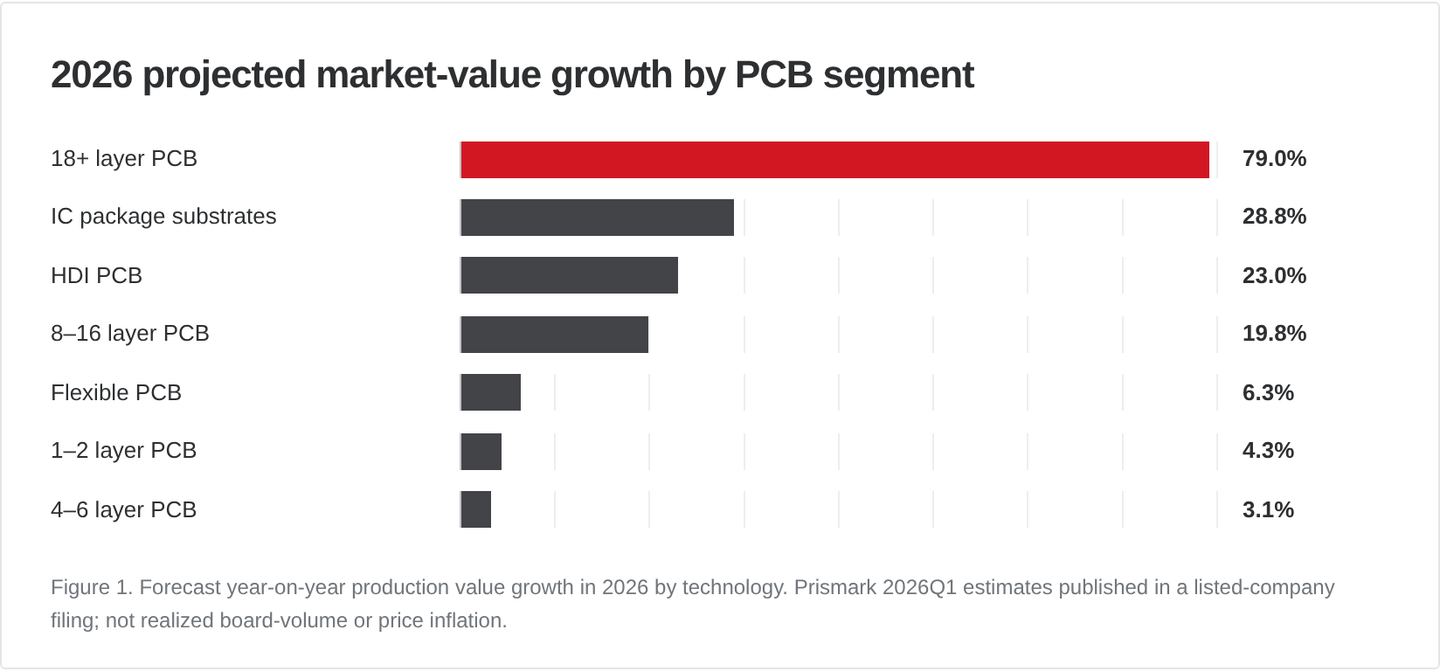
Na previsão da Prismark para 2026, o valor das placas com 18+ camadas, das placas HDI e dos substratos de encapsulamento de IC cresce entre 23,0% e 79,0%, enquanto as placas de face simples, dupla face e de 4–6 camadas convencionais crescem entre 3,1% e 4,3%. O valor único de 18,8% de crescimento mundial esconde esta divisão. Valores reais de 2025 e previsões de 2026 da Prismark por categoria:
| Categoria de PCB | Valor de mercado 2025 | Previsão 2026 | Crescimento previsto |
|---|---|---|---|
| Placas de face simples e dupla face | 8,44 mil M US$ | 8,81 mil M US$ | 4,3% |
| Placas convencionais de 4–6 camadas | 16,71 mil M US$ | 17,22 mil M US$ | 3,1% |
| Placas de 8–16 camadas | 11,45 mil M US$ | 13,71 mil M US$ | 19,7% |
| Placas com 18+ camadas | 5,25 mil M US$ | 9,41 mil M US$ | 79,0% |
| Placas HDI | 16,20 mil M US$ | 19,92 mil M US$ | 23,0% |
| Substratos de encapsulamento de IC | 14,89 mil M US$ | 19,18 mil M US$ | 28,8% |
| Circuitos flexíveis | 12,90 mil M US$ | 13,71 mil M US$ | 6,3% |
| Total | 85,84 mil M US$ | 101,95 mil M US$ | 18,8% |
Fonte: conjunto de dados setoriais da Prismark do 1.º trimestre de 2026, reproduzido nesta divulgação de um emitente. Valores arredondados para facilitar a leitura. As percentagens representam variações do valor de mercado, não do volume físico, do preço por placa nem da produção confirmada no final do ano.
Prevê-se que o valor das placas com 18+ camadas cresça cerca de 25 vezes mais depressa, em termos percentuais, do que o valor das placas convencionais de 4–6 camadas (79,0% contra 3,1%). Isso não significa que uma placa com muitas camadas custe 25 vezes mais, nem que o seu preço tenha subido 79%. Significa que o crescimento, o mix tecnológico e os potenciais estrangulamentos de fabrico diferem fortemente entre os dois segmentos.
Porque estão as PCB com 18+ camadas a crescer tão depressa?
Os servidores de IA e os equipamentos de rede de alta velocidade precisam de mais percursos de sinal, planos dedicados de alimentação e massa e um controlo mais rigoroso da integridade de sinal. Um maior número de camadas ajuda os projetistas a suportar ligações densas entre processadores, memória e componentes de rede. À medida que os sistemas avançados evoluem para placas mais complexas, tanto o número como o valor de fabrico dos designs com muitas camadas podem aumentar. O crescimento previsto de 79,0% refere-se ao valor de mercado; os dados não isolam quanto resulta da produção física, de especificações de placa mais complexas ou do preço. O segmento parte também de uma base de mercado mais pequena do que as categorias convencionais de PCB.
Crescimento do mercado de PCB HDI e procura de infraestrutura de IA
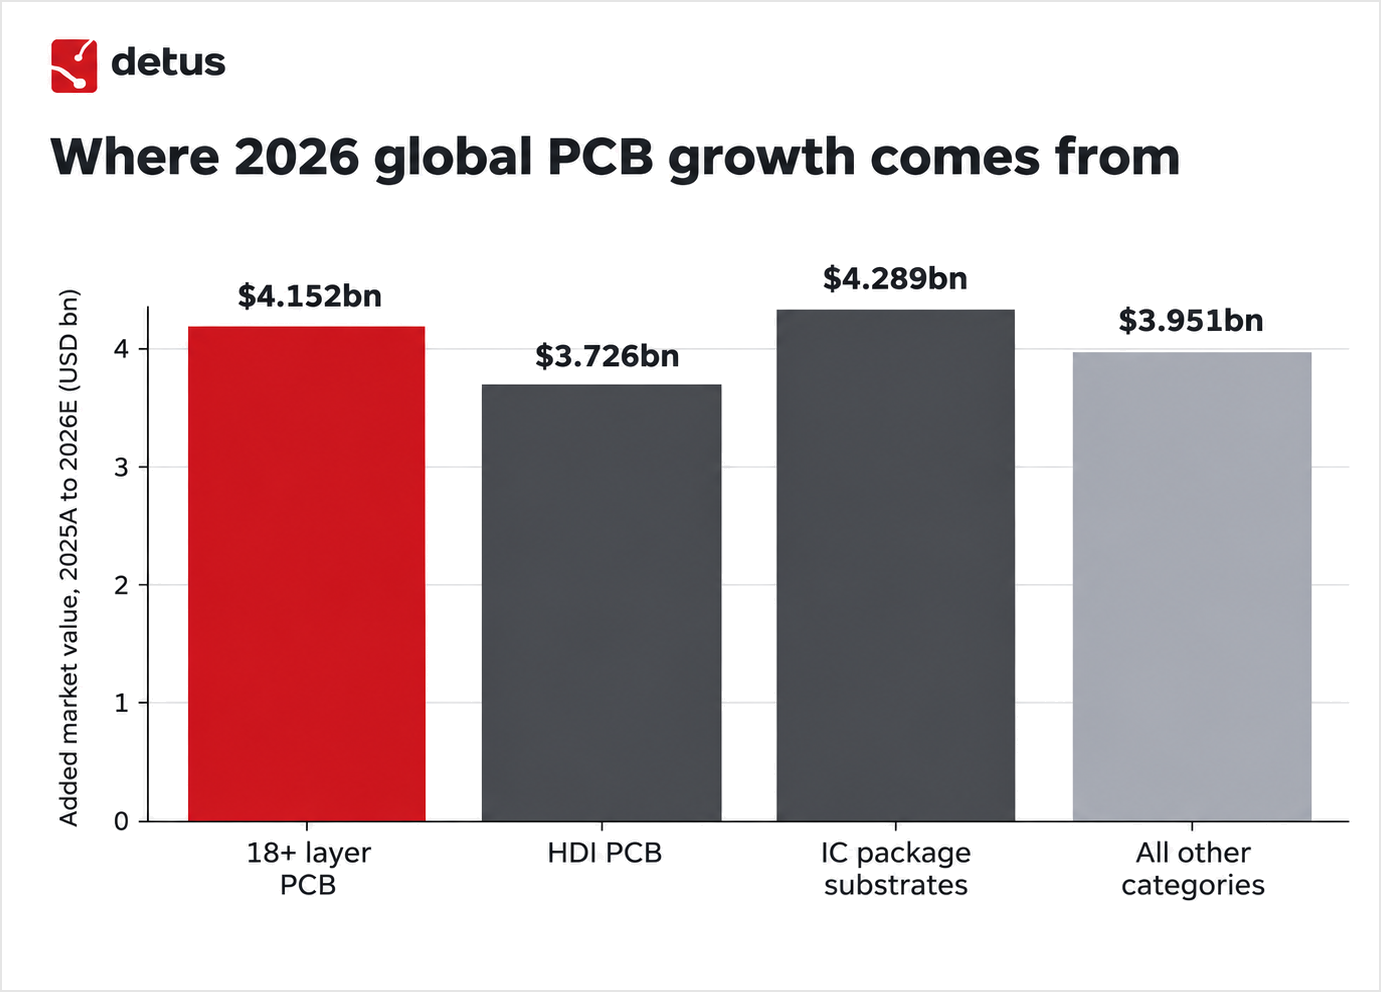
A Prismark prevê que o valor total do mercado de PCB aumente 16,12 mil milhões de dólares entre 2025 e 2026. O valor de mercado acrescentado por categoria é aproximadamente:
- PCB com 18+ camadas: 4,15 mil milhões de US$
- HDI: 3,73 mil milhões de US$
- Substratos de encapsulamento de IC: 4,29 mil milhões de US$
- Todas as outras categorias de PCB em conjunto: 3,95 mil milhões de US$
As três categorias avançadas acrescentam 12,17 mil milhões de dólares, ou 75,5% do aumento mundial previsto. A sua quota do mercado total sobe de aproximadamente 42,3% em 2025 para 47,6% na previsão de 2026.
Uma fábrica que produz placas convencionais de quatro camadas não consegue necessariamente substituir um fornecedor qualificado pelo cliente para placas de rede com muitas camadas ou HDI. À medida que a procura se desloca para estas tecnologias, a capacidade qualificada diz mais aos compradores do que a capacidade agregada.
O valor de 75,5% mede onde o valor da procura se está a concentrar, não o grau de ocupação das fábricas. Os estrangulamentos futuros são mais plausíveis em tecnologias que exigem materiais, equipamentos e qualificação de cliente especializados do que em todas as fábricas que produzem placas rígidas comuns.
Indústria mundial de fabrico de PCB: produção por região
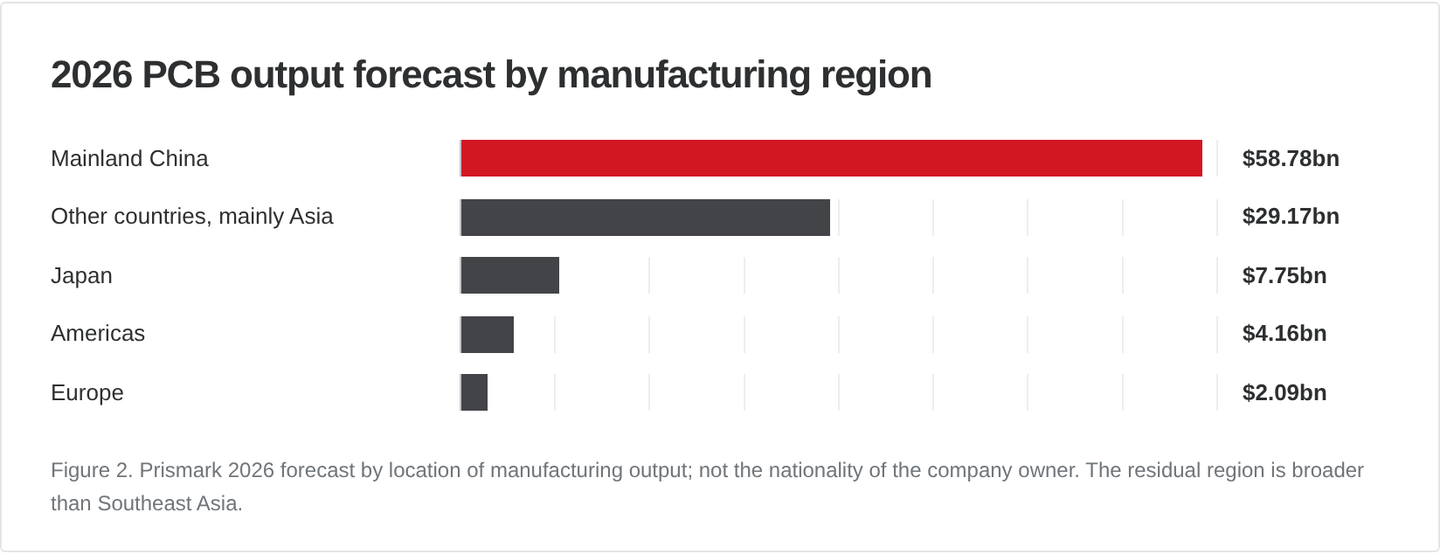
Prevê-se que a China continental produza 57,7% do valor mundial de produção de PCB em 2026 (58,78 mil milhões de dólares) e a Europa 2,1% (2,09 mil milhões de dólares), medido pela localização da produção fabril na previsão regional da Prismark.
A localização precisa de uma definição rigorosa. Uma marca de eletrónica pode ter sede na Europa, recorrer a uma empresa de sourcing nos Estados Unidos e mandar fabricar as suas placas nuas na Ásia. Para um benchmark industrial, são três localizações diferentes. A tabela abaixo usa apenas a localização da fábrica.
| Região de fabrico | Previsão do valor de produção 2026 | Quota do valor mundial |
|---|---|---|
| China continental | 58,78 mil M US$ | 57,7% |
| Outros países, sobretudo na Ásia | 29,17 mil M US$ | 28,6% |
| Japão | 7,75 mil M US$ | 7,6% |
| Américas | 4,16 mil M US$ | 4,1% |
| Europa | 2,09 mil M US$ | 2,1% |
Fonte: tabela regional setorial da Prismark numa divulgação de um emitente em 2026. “Outros países” é a categoria residual da fonte e não deve ser lida como sendo apenas o Sudeste Asiático.
Nesta base, prevê-se que a China fabrique cerca de 28 vezes a produção da Europa em valor em 2026 e que represente aproximadamente 56,6% do aumento previsto em dólares da produção mundial de PCB entre 2025 e 2026.
O menor valor de produção da Europa não torna as suas fábricas irrelevantes. Os fabricantes europeus mantêm competências especializadas em aplicações industriais, aeroespaciais, de defesa e médicas de elevado mix e menor volume. Os compradores destes setores valorizam muitas vezes a comunicação técnica, os processos documentados, a qualificação, a rastreabilidade e a resiliência do abastecimento doméstico — nada disso é captado por um preço médio de placa.
Fabrico de PCB na Europa: empresas, capacidade e consolidação
Um estudo publicado por Dieter Weiss, da Data4PCB/in4ma, em fevereiro de 2026, contou 168 fabricantes de PCB e 182 unidades fabris na Europa no final de 2025, após a perda de 11 fabricantes durante esse ano. A faturação europeia de PCB subiu 2,4% em euros em 2025, enquanto a indústria mundial cresceu muito mais depressa. Fonte.
A faturação dentro dessa população está muito concentrada. Segundo a distribuição de faturação publicada pela Data4PCB, 41 fabricantes com faturação acima de 10 milhões de euros geraram 78,8% da faturação europeia de PCB, enquanto os 60 fabricantes abaixo de 2 milhões de euros geraram 2,9%. Os restantes situam-se no meio da distribuição. Um diretório industrial pode listar dezenas de pequenos especialistas legítimos sem que esses registos indiquem capacidade de produção ou poder de compra equivalentes, pelo que contar fornecedores é um mau indicador da capacidade produtiva.
Um benchmark internacional de PCB precisa de pelo menos quatro campos distintos: grupo económico, unidade de fabrico operacional, papel tecnológico e produção ou faturação medida. Um quinto campo, a localização geográfica da fábrica, evita que a sede de uma multinacional seja confundida com o seu país de fabrico.
Como as aquisições de 2026 mudaram a estrutura acionista das PCB europeias
As aquisições de 2026 reduziram o número de grupos independentes de PCB na Europa. A Somacis concluiu a aquisição do Grupo ACB, que tem unidades na Bélgica e em França, depois de ter adquirido anteriormente a Dyconex. A 4 de novembro de 2026, a ILFA anunciou a conclusão da sua aquisição pela TTM Technologies.
Estes negócios reduzem o número de grupos económicos independentes, mas não significam automaticamente o encerramento de uma fábrica nem perda de capacidade de produção. Comparar a lista Top 30 europeia de 2024 com uma lista de propriedade de 2026 exige uma tabela de correspondência das empresas-mãe, e as unidades de fabrico, as entidades jurídicas e as empresas-mãe finais devem ser registadas separadamente. Fontes: transação Somacis / ACB; anúncio de conclusão da ILFA.
Tendências da indústria de PCB: procura, encomendas e capacidade de fabrico
As estatísticas de PCB da América do Norte para 2026 mostram o valor das encomendas a subir muito mais depressa do que o valor das expedições, o que é uma razão para não sobrestimar a procura. Em setembro de 2026, a Global Electronics Association reportou encomendas de PCB a subir 229,4% em termos homólogos, enquanto as expedições caíram 6,4% no mesmo mês. O rácio book-to-bill a três meses foi de 1,77, o que significa que as empresas inquiridas registaram 1,77 dólares em encomendas por cada dólar faturado nesse período. Fonte.
Os valores mensais de encomendas e expedições são variações homólogas; o rácio book-to-bill cobre três meses. Em conjunto, mostram uma grande carteira de encomendas a par de uma conversão volátil em expedições. Não mostram que a capacidade física de fabrico tenha aumentado subitamente, nem que os preços das placas tenham subido 229,4%.
O que os relatórios das empresas acrescentam ao retrato da procura
Ler o mesmo trimestre através de várias fontes torna mais fácil ver a diferença entre carteiras de encomendas e procura física. Estas séries de dados são independentes e não são componentes de uma única amostra global:
| Fonte e período | Indicador reportado | Interpretação prática |
|---|---|---|
| Global Electronics Association, América do Norte, setembro de 2026 | +229,4% encomendas em termos homólogos; −6,4% expedições em termos homólogos | Pressão no valor das encomendas recebidas e divergência no valor expedido numa população de fabricantes amostrada |
| Global Electronics Association, acumulado do ano até setembro | +56,1% encomendas; +13,3% expedições em termos homólogos | Na janela mais longa, a variação é menos extrema do que em setembro isoladamente |
| NCAB Group, 3.º trimestre de 2026 | +166% entrada de encomendas; +54% vendas; book-to-bill de 1,79 | Rede de distribuição/sourcing; encomendas antecipadas e preços explicam parte do crescimento nominal |
| TTM Technologies, 3.º trimestre de 2026 | Book-to-bill de 2,13; vendas trimestrais de 1,204 mil M US$ | Grande produtor com exposição ao aeroespacial/defesa e à eletrónica avançada; não é um inquérito comum ao mercado de PCB |
| TTM, mercado final Data Center & Networking, 3.º trimestre | 41% da faturação da TTM; +115% em termos homólogos | Exposição direta reportada à procura de infraestrutura de IA, não evidência sobre ferramentas de layout assistidas por IA |
| TTM, mercado final Aerospace & Defense, 3.º trimestre | 34% da faturação da TTM; +21% em termos homólogos | Um segundo motor de procura diferenciado, com requisitos de qualificação próprios |
Fontes: Global Electronics Association; NCAB Group; relatório da TTM do 3.º trimestre de 2026. Os valores acumulados do ano correspondem a períodos de medição diferentes dos valores mensais de setembro; as empresas reportam também mixes de negócio diferentes.
Estará o excesso de encomendas de PCB a criar procura artificial?
O relatório do 3.º trimestre de 2026 do NCAB Group mostrou um crescimento homólogo de 166% na entrada de encomendas. A administração do NCAB estimou que as encomendas antecipadas contribuíram com cerca de 80 pontos percentuais e a subida de preços com cerca de 50 pontos percentuais do seu crescimento orgânico comparável de 155% nas encomendas. Os 130 pontos percentuais combinados são estimativas da administração sobre fatores que influenciam o valor das encomendas, não uma taxa de inflação nem um índice universal de preços de PCB. Uma fábrica que produza apenas ligeiramente mais placas pode ainda assim reportar encomendas nominais muito superiores se os clientes encomendarem mais cedo, alterarem o mix de produtos ou aceitarem preços mais altos.
As encomendas feitas mais cedo para proteger entregas futuras podem criar um aparente boom nas carteiras de encomendas na entrada de 2027. As equipas de compras devem verificar se essas encomendas se convertem em produção expedida de forma sustentada, se as encomendas se deslocam entre trimestres e se a nova capacidade alivia as alocações de materiais.
Isto levanta uma questão familiar da escassez de semicondutores de 2020–2022: estarão os clientes a encomendar em excesso para garantir abastecimento? A alocação de materiais, a priorização de clientes e as encomendas antecipadas já são evidentes, e o NCAB estimou que as encomendas antecipadas contribuíram com cerca de 80 pontos percentuais para o crescimento orgânico comparável da entrada de encomendas no 3.º trimestre de 2026. Isso não prova uma prática generalizada de encomendas duplicadas das mesmas placas personalizadas em vários fornecedores. Significa, sim, que as encomendas reportadas podem andar à frente do consumo imediato, criando um potencial risco de correção de inventário se os prazos de entrega normalizarem. Fonte: NCAB, 3.º trimestre de 2026.
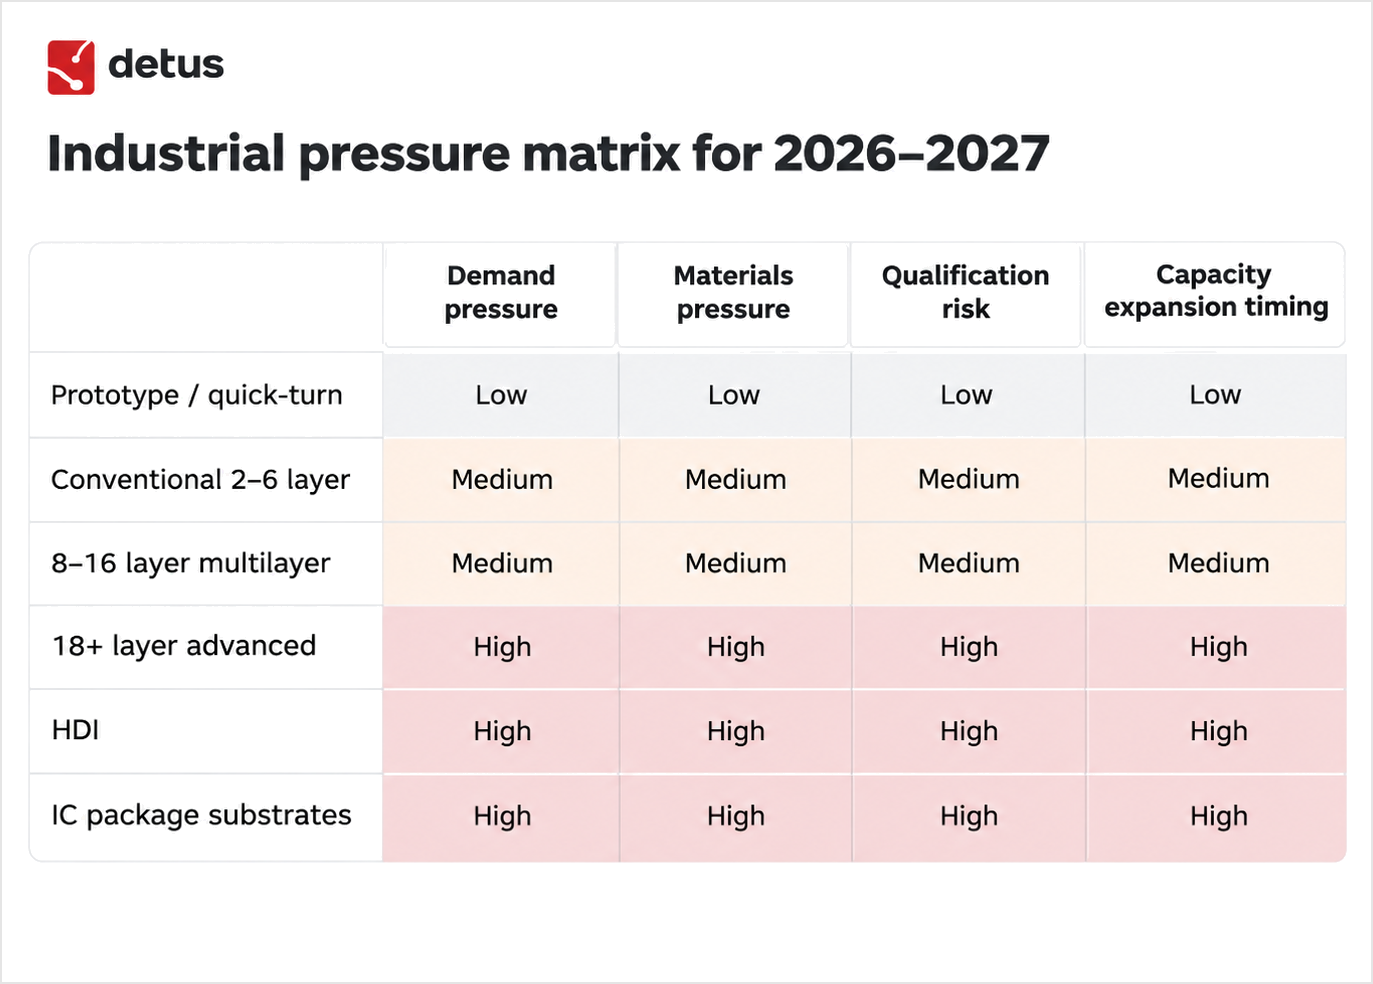
Seis métricas para acompanhar a pressão na oferta de PCB
Um painel de pressão sobre PCB deve mostrar seis indicadores em separado, em vez de reduzir sinais não comparáveis a uma única pontuação opaca:
| Dimensão | O que monitorizar | Porque deve interessar a um comprador |
|---|---|---|
| Procura | Encomendas, expedições, book-to-bill, cancelamentos | Distingue uma tendência de procura sustentável de encomendas antecipadas |
| Materiais | Folha de cobre, CCL, resina, tecido de vidro, avisos de alocação | Podem limitar a produção mesmo que o equipamento da fábrica de PCB esteja disponível |
| Capacidade qualificada | Produção real das linhas, rendimento, prazo de entrega, capacidade de processo aprovada | A capacidade nominal de uma fábrica não é o mesmo que capacidade utilizável |
| Mix tecnológico | 18+ camadas, HDI, substratos de IC versus placas convencionais | Explica por que razão a escassez é desigual entre produtos |
| Geografia | Localização da fábrica, exposição comercial, frete e prazos de entrega | Identifica concentração de sourcing e vulnerabilidades logísticas |
| Estrutura de fornecedores | Empresa-mãe, fábricas próprias, parceiros de subcontratação | Evita confundir vários fornecedores com capacidade independente |
O que não fazer: transformar estes indicadores numa única “pontuação de escassez de PCB” sem um modelo de ponderação defensável e dados representativos. Os indicadores subjacentes são mais úteis para as equipas de compras do que um ranking de precisão inventada.
Pressões na cadeia de abastecimento de PCB: materiais, preços e prazos de entrega
A procura dos data centers de IA pode aumentar os custos para os compradores de PCB convencionais, porque as placas avançadas e as convencionais dependem dos mesmos materiais a montante: folha de cobre, laminado revestido a cobre (CCL), resinas e tecido de vidro eletrónico.
Em outubro de 2026, a Global Electronics Association identificou a folha de cobre, a resina e o tecido de vidro eletrónico como estrangulamentos de materiais, sobretudo nas graduações de alto desempenho. Quando os fabricantes de materiais dão prioridade às graduações de maior valor, as condições de compra também podem mudar para os utilizadores convencionais. Fonte.
O mecanismo funciona em sequência: a procura avançada aumenta → os materiais especiais escassos e a capacidade de produção são alocados → os prazos de entrega e as condições de compra mudam → alguns custos podem ser repercutidos a jusante. Cada passo precisa de verificação própria. Uma subida do preço do cobre, por exemplo, não equivale automaticamente a uma subida do preço de uma PCB acabada: a repercussão depende do design, da utilização de material, do desperdício, dos contratos com fornecedores, do rendimento, do volume e da margem.
A TTM Technologies fornece um indicador direto do lado da procura: no 3.º trimestre de 2026, data center e networking representaram 41% das vendas do grupo, e a empresa atribuiu o forte crescimento neste mercado à procura relacionada com IA. O mix de negócio da TTM inclui atividades para além do fabrico standard de PCB nuas, pelo que os 41% não podem ser tratados como a quota do mercado mundial de PCB atribuível à IA.
A procura de infraestrutura de IA e o software de design de PCB assistido por IA são efeitos distintos. A procura de infraestrutura é observável nos resultados dos fornecedores e nas decisões de investimento. O software de design pode facilitar o projeto e estimular mais projetos, mas uma melhor verificação também pode reduzir o número de revisões falhadas de protótipos. Os dados do setor aqui analisados não estabelecem o efeito líquido das ferramentas de design com IA nas encomendas físicas de PCB.
Oferta de materiais e capacidade de fabrico são restrições distintas
Acrescentar máquinas de furação, imagem e metalização às fábricas de PCB não resolve uma escassez de laminados de baixas perdas, de determinadas folhas de cobre ou de tecido de vidro eletrónico. Abrir uma linha de laminados também não acrescenta uma linha de fabrico de PCB. Os dois tipos de projeto atuam em pontos diferentes da cadeia de abastecimento.
A divulgação intercalar de 2026 da Kingboard descreveu uma forte procura de materiais a montante e restrições que afetam a produção de fibra de vidro eletrónica. Reportou quatro novos fornos de fio de vidro eletrónico especial entrados em funcionamento, elevando para cinco o total reportado de fornos especiais. Trata-se de uma resposta de oferta específica de uma empresa, não de uma contagem mundial da capacidade de vidro.
Um indicador de matérias-primas mais amplo no registo de investigação da DETUS é o cobre. A média mensal do cobre no World Bank Pink Sheet para outubro de 2026 foi de cerca de 14 508 dólares por tonelada métrica, aproximadamente 35,1% acima do valor homólogo, conforme apresentado com a série subjacente e a data. É um preço de matéria-prima, não um preço de compra de folha de cobre específica para PCB. Os fornos da Kingboard e o preço do cobre são ambos potenciais sinais de custo dos fatores de produção; nenhum deles estabelece uma subida percentual equivalente nos preços de venda das PCB acabadas.
Estas observações suportam três mecanismos de custo de fabrico: inflação direta dos fatores de produção, alocação da capacidade a montante a materiais de maior valor e tempos de qualificação e arranque mais longos quando um cliente muda para um material alternativo. Os efeitos diferem fortemente entre uma encomenda agrupada standard de duas camadas e uma placa avançada para servidores de IA.
Previsão da capacidade de fabrico de PCB para 2027
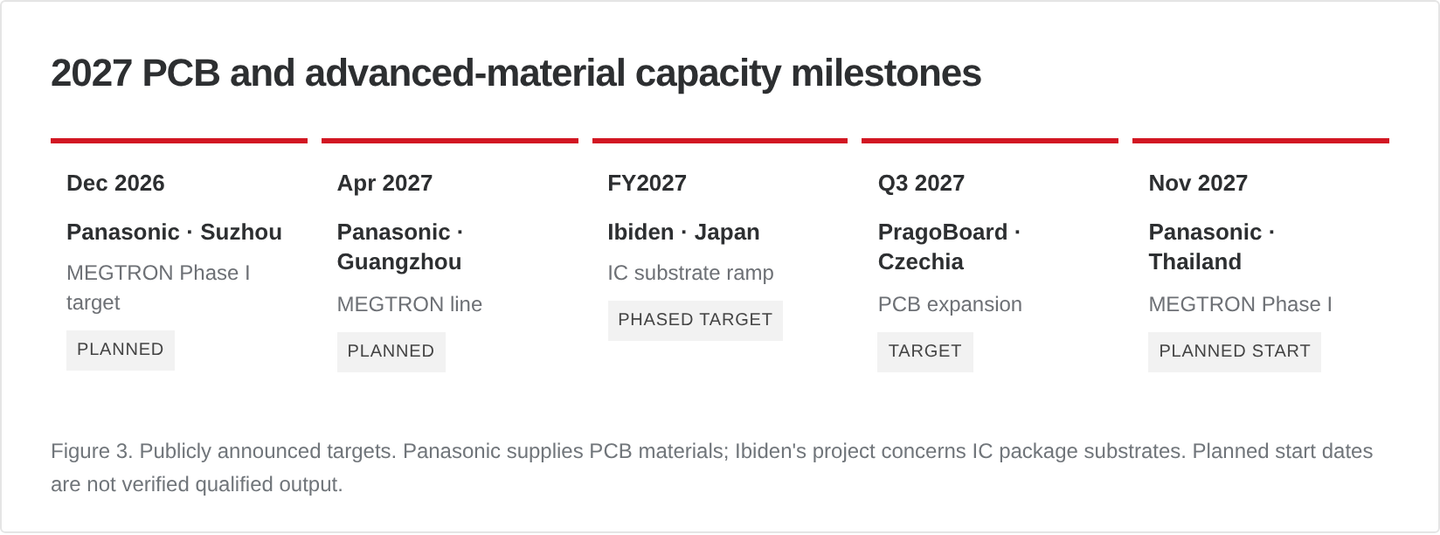
Os marcos de capacidade anunciados até 2027 incluem linhas de laminado MEGTRON da Panasonic na China e na Tailândia, capacidade de substratos de IC da Ibiden no Japão e um novo campus de PCB da PragoBoard na República Checa. Dos projetos deste acompanhamento, apenas o da PragoBoard acrescenta fabrico de placas nuas; os restantes acrescentam materiais ou substratos. Um anúncio não é produção: uma unidade pode ser construída, equipada e arrancar antes de alcançar a qualificação do cliente, rendimentos fiáveis ou plena capacidade.
| Meta | Empresa / localização | Acréscimo planeado | O que acrescenta na prática |
|---|---|---|---|
| Dezembro de 2026 | Panasonic, Suzhou, China | Início da produção em massa da Fase I MEGTRON | Materiais para PCB de alto desempenho, não uma nova fábrica de placas nuas |
| Abril de 2027 | Panasonic, Guangzhou, China | Operação da linha MEGTRON | Capacidade adicional de laminado de alta velocidade, sujeita a arranque progressivo |
| Ano fiscal 2027 em diante | Ibiden, Japão | Capacidade de substratos avançados de encapsulamento de IC | Substratos de encapsulamento de semicondutores; diferente das fábricas de PCB standard |
| Meta para o 3.º trimestre de 2027 | PragoBoard, República Checa | Novo campus de PCB automatizado | Expansão planeada da produção efetiva de placas nuas |
| Novembro de 2027 | Panasonic, Ayutthaya, Tailândia | Operação da Fase I MEGTRON | Materiais especiais; não produção imediata em pleno volume |
Fontes das empresas: anúncio de investimento da Panasonic de outubro de 2026, anúncio da Panasonic em Guangzhou, plano de investimento da Ibiden, plano de fábrica da PragoBoard.
A PragoBoard publica uma meta transparente: 90 painéis por dia na operação atual e 500 painéis por dia planeados para o campus de 2027, um aumento proposto de 5,6×. É uma meta da empresa, não produção medida em 2027, e não é necessariamente capacidade utilizável em todas as tecnologias de placa. Fonte.
O anúncio da Panasonic de 30 de outubro descreve cerca de 67 mil milhões de ienes (aproximadamente 423 milhões de dólares) de investimento adicional em MEGTRON na China e na Tailândia, incluindo fases posteriores calendarizadas para 2028 e 2029. Os equivalentes em dólares, aqui e abaixo, usam taxas de câmbio aproximadas a 4 de novembro de 2026; servem para comparação e não são valores de transação reportados. Essas fases posteriores não devem ser contadas como capacidade de 2027. Fonte.
O programa de investimento de 500 mil milhões de ienes (aproximadamente 3,16 mil milhões de dólares) da Ibiden para os anos fiscais de 2026 a 2028 visa substratos avançados de encapsulamento de IC, não PCB nuas comuns. Aviso de investimento da Ibiden.
Do anúncio à produção qualificada: o que deve registar um acompanhamento da capacidade de 2027
A nova capacidade de PCB só alivia um estrangulamento depois de cumpridas cinco condições: comissionamento do equipamento, acesso fiável a materiais, rendimento de produção estável, qualificação pelo cliente e entrega a um custo comercialmente viável.
A DETUS regista o estado de cada projeto como uma fase separada: anúncio, licença ou candidatura a incentivos ao investimento, construção, comissionamento do equipamento, primeira produção comercial e produção qualificada em volume. Estas fases podem estar separadas por muitos meses e não podem ser reduzidas a uma única data de abertura da fábrica.
A distância entre o anúncio e a produção qualificada explica como é que a indústria pode reportar, ao mesmo tempo, novas fábricas, um elevado crescimento agregado da faturação e restrições persistentes em tecnologias específicas. A pergunta útil para 2027 é quanta produção qualificada adicional estará disponível para a tecnologia de que o cliente precisa, e quando.
Fabrico regional de PCB: Índia e Tailândia
Índia: importações de placas nuas perto de 90% da procura
As importações indianas de PCB nuas equivaleram a cerca de 88% da procura de PCB do país em 2024–25, segundo um relatório da NITI Aayog publicado em 2026. O relatório situa a procura interna em cerca de 4,2 mil milhões de dólares, as PCB nuas importadas em aproximadamente 3,7 mil milhões de dólares e a produção local em cerca de 0,6 mil milhões de dólares. Os valores não batem certo na perfeição devido a diferenças de âmbito, arredondamentos e períodos de reporte. São estimativas históricas de 2024–25 e um ponto de partida para o desafio de criação de capacidade da Índia em 2026–27, não a afirmação de que a Índia ainda importa exatamente 88% em novembro de 2026.
A mesma fonte reporta um crescimento do abastecimento doméstico de cerca de 27,3% de CAGR nos três anos anteriores e a ambição de expandir a produção de PCB para 14 mil milhões de dólares até 2029–30. É um objetivo político e setorial, não uma previsão da produção fabril em 2027.
A lição para o comprador é que a capacidade local de montagem e o fabrico local de placas nuas são coisas distintas. Um país com uma produção eletrónica extensa pode continuar muito dependente de placas, laminados ou processos avançados importados. A resiliência do sourcing depende de verificar exatamente que tecnologias de fabrico estão disponíveis no país.
Tailândia: 224 candidaturas a investimento não são 224 fábricas
O Board of Investment da Tailândia reportou 224 candidaturas a incentivos ao investimento em PCB e materiais, no valor de cerca de 331 mil milhões de bahts (aproximadamente 9,84 mil milhões de dólares), entre 2023 e o primeiro semestre de 2026. As candidaturas mostram intenção de investimento, não 224 fábricas de PCB concluídas ou em funcionamento. Uma perspetiva realista para 2027 exige um acompanhamento datado do estado de construção, comissionamento e produção de cada projeto. BOI da Tailândia.
A Índia está a tentar fechar uma grande lacuna de produção interna; a Tailândia atraiu um investimento declarado substancial. Nenhuma das estatísticas prova quanta produção qualificada de PCB existirá em 2027.
Sourcing e custos de fabrico de PCB: o que os compradores devem saber
A resposta certa para 2027 depende do tipo de placa que se compra. Para protótipos correntes, os orçamentos competitivos, as regras de fabrico e o custo total entregue continuam a ser decisivos. Para HDI, placas com 18+ camadas e aplicações de alta fiabilidade, a qualificação e o acesso a materiais podem ser restrições mais duras do que o preço unitário anunciado.
| Se compra… | A ação prática para 2027 | Evidência a pedir |
|---|---|---|
| PCB standard de 2–6 camadas | Comparar o custo total entregue e o prazo prometido, não o preço de partida | Orçamento completo, condições de frete, acabamento, quantidade e condições de prazo de entrega |
| Placas multicamada industriais | Estabelecer um fornecedor alternativo qualificado com capacidade de processo equivalente | Stackup, equivalência de materiais, rendimento, cobertura de testes, desempenho recente nas entregas |
| Placas de rede HDI / com muitas camadas | Qualificar capacidade cedo e discutir a alocação de materiais | Stackup aprovado, abastecimento de laminado avançado, tempo de fila, capacidade de processo |
| PCB para medicina / aeroespacial / defesa | Proteger a rastreabilidade e os fluxos de fabrico aprovados | Identificação da unidade, certificações, rastreabilidade de lotes e procedimentos de controlo de alterações |
| Eletrónica industrial de longa vida | Analisar a substituição de materiais e o risco de ciclo de vida | Aprovações de laminados alternativos, avisos de fim de vida e custos de requalificação |
Para os fornecedores de PCB, a oportunidade é igualmente segmentada. Um fabricante incapaz de igualar a escala da produção em volume asiática pode diferenciar-se através de processos especializados, documentação, feedback de engenharia mais rápido, flexibilidade em baixo volume e abastecimento local qualificado. Essas capacidades devem ser demonstradas com dados, não afirmadas em termos genéricos.
Checklist de risco de fornecedores de PCB: o que verificar antes de confiar num orçamento
Antes de confiar num prazo de entrega orçamentado, num valor de capacidade anunciado ou num pico de encomendas em destaque, peça ao fornecedor evidência que corresponda à sua família de placas:
- O fornecedor é dono da fábrica ou subcontrata o fabrico, e que fábrica vai efetivamente produzir a placa?
- Em que região vai a placa ser fabricada?
- Que graduação de material está especificada, e está alocada a esta encomenda?
- Que tecnologia de camadas e vias é necessária, e esse processo já foi qualificado?
- Quais são os prazos de entrega standard e expresso, e o que acontece se a janela de produção orçamentada derrapar?
- Quais são o rendimento e a cobertura de testes habituais?
- Quanta capacidade mensal, em painéis ou em área, está alocada?
- Há requisitos de substituição ou requalificação declarados?
Um escritório comercial num país não prova a existência de uma fábrica de PCB nesse país.
Os valores de capacidade também precisam de unidades compatíveis. Uma grande área fabril reportada não significa automaticamente uma elevada produção mensal de placas, e um valor de investimento não é um valor de capacidade operacional. Entre as unidades analisadas pela DETUS, a fábrica sueca da ICAPE-MMAB reporta 550 m²/mês de capacidade, enquanto a PragoBoard, na República Checa, tem como meta passar de 90 painéis/dia para 500 painéis/dia. As unidades são diferentes e o valor da PragoBoard é uma meta, não uma série de produção realizada, pelo que não podem ser somados num único índice de capacidade. ICAPE-MMAB; PragoBoard.
Perspetiva da indústria de PCB para 2027: a escassez de placas com 18+ camadas vai aliviar?
Não existe uma data confirmada para o fim das restrições de oferta de PCB com 18+ camadas. A procura de servidores de IA e de redes de alta velocidade exige processos especializados, laminados de alto desempenho e fábricas qualificadas que não podem ser substituídos de imediato por capacidade convencional de PCB. Os investimentos planeados em materiais e fabrico podem aliviar a pressão, mas o comissionamento, a estabilização do rendimento e a qualificação pelos clientes podem atrasar a disponibilidade de capacidade utilizável para placas com muitas camadas. Trata-se de uma questão de oferta específica de um segmento, não de evidência de escassez em todas as categorias de PCB.
O relatório de outubro de 2026 do NCAB afirmou que a empresa não esperava uma melhoria da situação de abastecimento antes do final de 2027, no mínimo. É a avaliação de mercado do NCAB, não uma previsão universal; outras adições de capacidade e condições de oferta específicas de cada categoria podem produzir resultados diferentes.
No caso específico das PCB com 18+ camadas, há três indicadores que mais importam em 2027: a conversão das encomendas de placas com muitas camadas em expedições, a nova capacidade qualificada de produção de placas com muitas camadas e a disponibilidade e o custo dos laminados de alto desempenho e de outros materiais críticos. Melhorias nos três dariam uma evidência mais forte de alívio das restrições do que um anúncio de fábrica ou um pico isolado de encomendas.
Perguntas frequentes
Qual é a dimensão do mercado mundial de PCB em 2026?
A Prismark prevê um valor de produção mundial de PCB de 101,95 mil milhões de dólares em 2026, mais 18,8% do que os 85,84 mil milhões de dólares de 2025. A TPCA/ITRI publicou separadamente uma estimativa de cerca de 105,2 mil milhões de dólares. Ambas são projeções, não resultados finais de 2026, e previsões diferentes não devem ser combinadas sem examinar a sua cobertura.
Que segmento de PCB está a crescer mais depressa em 2026?
Na previsão da Prismark para 2026, as placas com 18+ camadas são as que mais crescem entre as categorias listadas, com 79,0% em valor de mercado, face a 3,1% nas placas convencionais de 4–6 camadas. Em conjunto, as placas com 18+ camadas, as placas HDI e os substratos de encapsulamento de IC representam 75,5% do crescimento previsto do mercado, segundo cálculos da DETUS Research.
Que país fabrica mais PCB?
Prevê-se que a China continental produza cerca de 57,7% do valor mundial de produção de PCB em 2026 (58,78 mil milhões de dólares), medido pela localização do fabrico na previsão regional da Prismark. A quota da Europa é de 2,1%.
Quantos fabricantes de PCB existem na Europa?
A Data4PCB/in4ma contou 168 fabricantes de PCB com 182 unidades fabris na Europa no final de 2025, após a perda de 11 fabricantes durante esse ano. Os 41 fabricantes com faturação acima de 10 milhões de euros geraram 78,8% da faturação europeia de PCB.
Porque estão a aumentar os prazos de entrega de PCB?
Os prazos de entrega de PCB podem aumentar quando a procura e as encomendas antecipadas ultrapassam a capacidade qualificada de fabrico e de materiais a montante disponível. Em outubro de 2026, a Global Electronics Association identificou a folha de cobre, a resina e o tecido de vidro eletrónico como estrangulamentos específicos.
A escassez de PCB com 18+ camadas vai acabar em 2027?
Não existe uma data verificada para o fim das restrições que afetam as PCB com 18+ camadas. A perspetiva de oferta depende da disponibilidade de materiais de alto desempenho e do arranque de capacidade de fabrico de placas com muitas camadas qualificada pelos clientes, não apenas dos investimentos fabris anunciados. O NCAB Group não esperava que as condições gerais de abastecimento melhorassem antes do final de 2027, no mínimo; essa avaliação não é uma previsão específica para todas as placas com 18+ camadas.
O software de design de PCB com IA faz subir os preços das PCB?
Não há evidência suficiente para sustentar essa afirmação. A procura da infraestrutura de data centers de IA está documentada nos resultados dos fornecedores; o efeito líquido do design eletrónico assistido por IA no volume de encomendas de placas fabricadas não foi medido nos conjuntos de dados analisados pela DETUS.
Metodologia da investigação
A DETUS analisou 7262 registos de empresas e fornecedores de nove fontes do setor (PCB Directory, EIPC, TPCA, JPCA, KPCA Show, THPCA, IC-PCB Union, PCBLib e Assodel), normalizou-os em 4207 perfis de empresa distintos em 75 países e territórios e analisou 149 unidades e operações descritas pelos fabricantes, pertencentes a 43 grupos empresariais ou marcas.
Os valores de dimensão do mercado, por segmento e por região provêm da Prismark (1.º trimestre de 2026), republicados num relatório de um emitente em outubro de 2026. A quota de 75,5% do crescimento é um cálculo da DETUS a partir dessas tabelas:
(4,152 + 3,726 + 4,289) / (101,954 − 85,836) = 12,167 / 16,118 = 75,5% (mil milhões de US$)
Os dados de procura, materiais e capacidade provêm das estatísticas da Global Electronics Association, de divulgações da TTM, do NCAB e da ICAPE, da Data4PCB/in4ma, da NITI Aayog, do Board of Investment da Tailândia e de anúncios de investimento das empresas. Cada valor está identificado como histórico, previsão, reportado pela empresa ou cálculo da DETUS.